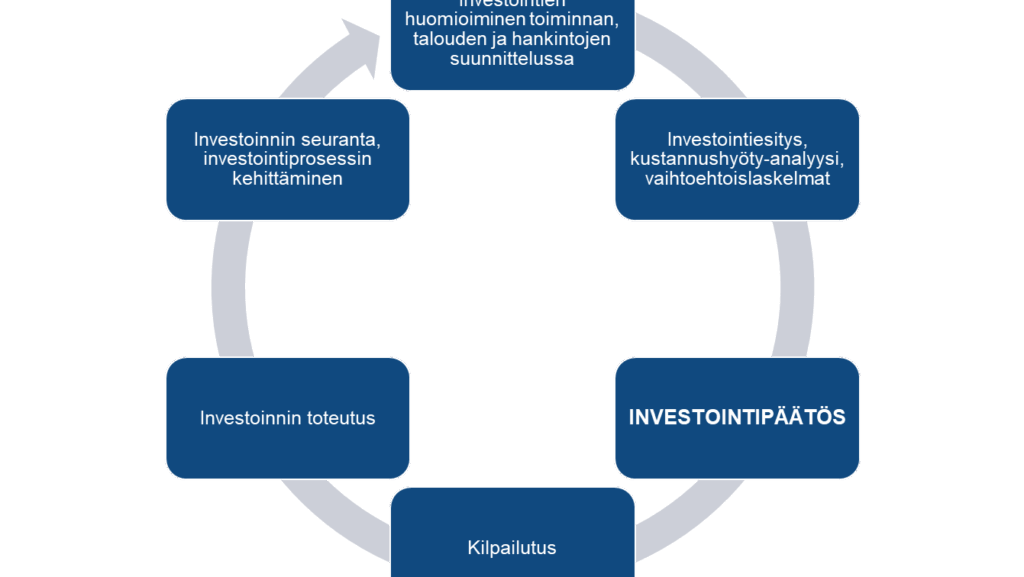
Sisäisen korkokannan menetelmä esimerkki investointipäätöksissä

Oletko koskaan miettinyt, miten sisäisen korkokannan menetelmä voi vaikuttaa investointipäätöksiimme? Sisäisen korkokannan menetelmä esimerkki avaa ovia taloudellisiin mahdollisuuksiin, joita emme ehkä ole aiemmin huomanneet. Tämä menetelmä auttaa meitä arvioimaan investointien tuottoa ja riskiä, mikä on elintärkeää nykypäivän kilpailullisessa liiketoimintaympäristössä.

Sisäisen Korkokannan Menetelmä

Sisäisen korkokannan menetelmä on keskeinen työkalu investoinnin arvioinnissa. Menetelmä auttaa meitä ymmärtämään, miten eri tekijät vaikuttavat investointien tuottoon ja riskiin.

Menetelmän Perusteet

Sisäisen korkokannan menetelmä, tai IRR (Internal Rate of Return), tarkoittaa korkokannan määrittämistä, joka tekee investoinnin nykyarvoksi nollan. Menetelmä perustuu seuraaviin perusperiaatteisiin:

  • Tulojen ja menojen arviointi: Kaikki tulevat kassavirrat, sekä positiiviset että negatiiviset, otetaan huomioon.
  • Diskonttauksen käyttäminen: Kassavirrat diskontataan nykyarvoon jotta saadaan tarkka arvio investoinnin kannattavuudesta.
  • Vertailu muihin menetelmiin: IRR:iä verrataan usein muihin arviointimenetelmiin, kuten nettotuloon (NPV).
  • Käyttötyypit

  • Uuden projektin arviointi: Aina, kun harkitsemme investointia uuteen projektiin, sisäinen korkokanta antaa selkeän kuvan projektin tuottopotentiaalista.
  • Erilaiset investointivaihtoehdot: Voimme vertailla useita investointivaihtoehtoja keskenään, ja IRR auttaa valitsemaan korkeamman tuoton antavan vaihtoehdon.
  • Rahoituspäätöksissä: Rahoituslaitokset käyttävät IRR:iä arvioidakseen lainahakemuksia ja luottokelpoisuutta.
  • Esimerkki 1: Liiketoiminnan Arviointi

    Liiketoiminnan arviointi sisäisen korkokannan menetelmällä tuo esiin investointien taloudelliset näkökohdat. Menetelmä mahdollistaa syvällisen analyysin kassavirroista ja heidän aikahorisontistaan.

    Aiheeseen liittyvät artikkelit:  Tiedotussuunnitelma esimerkki ja keskeiset komponentit

    Taustatiedot

    Sisäinen korkokanta määrittelee investoinnin tuoton, joka saadaan projekteista. Taustatietoina toimivat seuraavat tekijät:

  • Kassavirrat: arvioimme tulevia kassavirtoja, kuten tuottoja ja menoja.
  • Aikahorisontti: määritämme, kuinka pitkä aikajakso arvioitiin investoinnin aikana.
  • Diskonttauskorko: valitsemme sopivan diskonttauskannan nykyarvon laskemiseksi.
  • Tämä taustatieto auttaa ymmärtämään, miksi sisäinen korkokanta on oleellinen arvioinnissa.

    Analyysimenetelmät

    Analysoimme sisäisen korkokannan hyödyntämällä erilaisia menetelmiä. Nämä sisältävät:

  • Kassavirtalaskelmat: lasketaan projektin kassavirrat ajan kuluessa.
  • Nettotulojohdon malli: arvioimme investoinnin nettoarvoa ja sen tuottoa.
  • Herkkäanalyysi: tutkitaan, kuinka eri muuttujat vaikuttavat laskentatulokseen.
  • Analyysimenetelmät tarjoavat syvällistä tietoa, joka tukee päätöksentekoa investointikohteista.

    Esimerkki 2: Investointiprojektin Toteutus

    Tässä esimerkissä tarkastellaan investointiprojektin toteutusta sisäisen korkokannan menetelmän avulla. Menetelmä auttaa meitä ymmärtämään projektin taloudellisia vaikutuksia tarkasti.

    Projektin Suunnittelu

    Projektin suunnittelussa on olennaista ottaa huomioon seuraavat vaiheet:

  • Projektin tavoitteiden määrittäminen: Määritämme, mitä projektilla halutaan saavuttaa ja mitä resursseja se vaatii.
  • Kassavirtojen arvioiminen: Laskemme odotettavissa olevat kassavirrat, jotka liittyvät projektiin, ottaen huomioon kaikki tulo- ja menoerät.
  • Aikahorisontin asettaminen: Määritämme aikarajan, jonka kuluessa projekti toteutetaan ja kassavirrat saadaan.
  • Riskien arviointi: Tunnistamme mahdolliset riskit ja niiden vaikutukset projektiin, jotta pystymme varautumaan niihin.
  • Aiheeseen liittyvät artikkelit:  Hoito ja huolenpito näyttösuunnitelma esimerkki ja vinkit

    Suunnitteluvaiheessa meidän tulee huolehtia myös realistisista aikarajoista, jotta voimme seurata projektin edistymistä.

    Korkokannan Laskeminen

    Korkokannan laskeminen on keskeinen osa investoinnin arvioinnissa. Menetelmän avulla voimme määrittää projektin houkuttelevuutta taloudellisesti. Korkokannan laskemiseen liittyvät seuraavat askeleet:

  • Kassavirtojen diskonttaminen: Lasketaan nykyarvo kassavirroista käyttämällä yhteensopivaa diskonttauskantaa.
  • Nettonykyarvon (NPV) laskeminen: Lasketaan projektin tuotto vähentämällä diskontatut menot tuloista.
  • Sisäisen korkokannan määrittäminen: Etsitään se korkotaso, jolla NPV on nolla. Tämä kertoo, kuinka kannattava investointi on.
  • Herkkäanalyysi: Tehdään herkkyysanalyysi, joka tarkastelee, miten eri oletukset vaikuttavat korkokannan laskentaan.
  • Korkokannan laskeminen tarjoaa meille selkeän kuvan projektin kannattavuudesta ja auttaa päätöksenteossa.

    Esimerkki 3: Vertailu Muuhun Menetelmään

    Sisäisen korkokannan menetelmä tarjoaa hyödyllisen tavan arvioida investointeja verrattuna muihin menetelmiin, kuten nettotulojohdon (NPV) malliin. Tässä tarkastelemme keskeisiä eroja ja etuja sekä haittoja.

    Eroavaisuudet

    Sisäisen korkokannan menetelmä ja nettotulojohdon malli eroavat useilla tavoilla:

  • Kassavirtojen käsittely: IRR keskittyy korkokannan laskemiseen, kun taas NPV laskee nykyarvot.
  • Tuoton arviointi: IRR tarjoaa prosentuaalisen arvion, kun taas NPV antaa absoluuttisen arvon.
  • Riskin arviointi: IRR voi yliarvioida tuottoja silloin, kun kassavirrat ovat epävakaat.
  • Käytön yksinkertaisuus: IRR on usein helpompi ymmärtää ja laskea kuin NPV, mutta se voi olla harhaanjohtava.
  • Aiheeseen liittyvät artikkelit:  Endemiset taudit: esimerkit ja vaikutukset yhteiskuntaan

    Edut ja Haitat

    Sisäisen korkokannan menetelmällä on sekä etuja että haittoja, joita on syytä harkita.

    Edut:

  • Voimme arvioida useita investointeja: IRR mahdollistaa erilaisten projektien vertailun.
  • Yksinkertainen laskentatapa: Käyttäjät voivat nopeasti laskea korkokannan ilman monimutkaisia kaavoja.
  • Helppo kommunikoida: Prosentin käyttö tekee tuoton ymmärtämisestä helpompaa sijoittajille.
  • Haitat:

  • Voimme kohdata tulkintaongelmia: Useat korkokannat voivat syntyä, jos kassavirrat vaihtelevat merkittävästi.
  • Kassavirtojen arviointi voi olla haastavaa: Epävakaat kassavirrat tekevät tarkan arvioinnin vaikeaksi.
  • Ei aina kuvaa todellista riskiä: Menetelmä voi antaa liian optimistisen kuvan investoinnin kannattavuudesta.
  • Ymmärtämme nyt, miten sisäisen korkokannan menetelmä vertautuu muihin arviointimenetelmiin ja voimme tehdä parempia investointipäätöksiä.

    Conclusion

    Sisäisen korkokannan menetelmä tarjoaa meille tehokkaan työkalun investointipäätösten tueksi. Se auttaa arvioimaan projektien tuottoa ja riskiä selkeästi ja ymmärrettävästi. Käyttämällä tätä menetelmää voimme vertailla eri investointivaihtoehtoja ja tehdä tietoon perustuvia päätöksiä.

    Vaikka menetelmään liittyy haasteita ja rajoituksia on sen tarjoamat mahdollisuudet liian hyviä ohitettaviksi. Oikein käytettynä se voi merkittävästi parantaa liiketoimintamme taloudellista arviointia. Meidän on tärkeää hyödyntää sisäisen korkokannan menetelmää osana laajempaa investointistrategiaamme ja varmistaa, että teemme kestäviä ja kannattavia päätöksiä tulevaisuudessa.

    Jätä kommentti