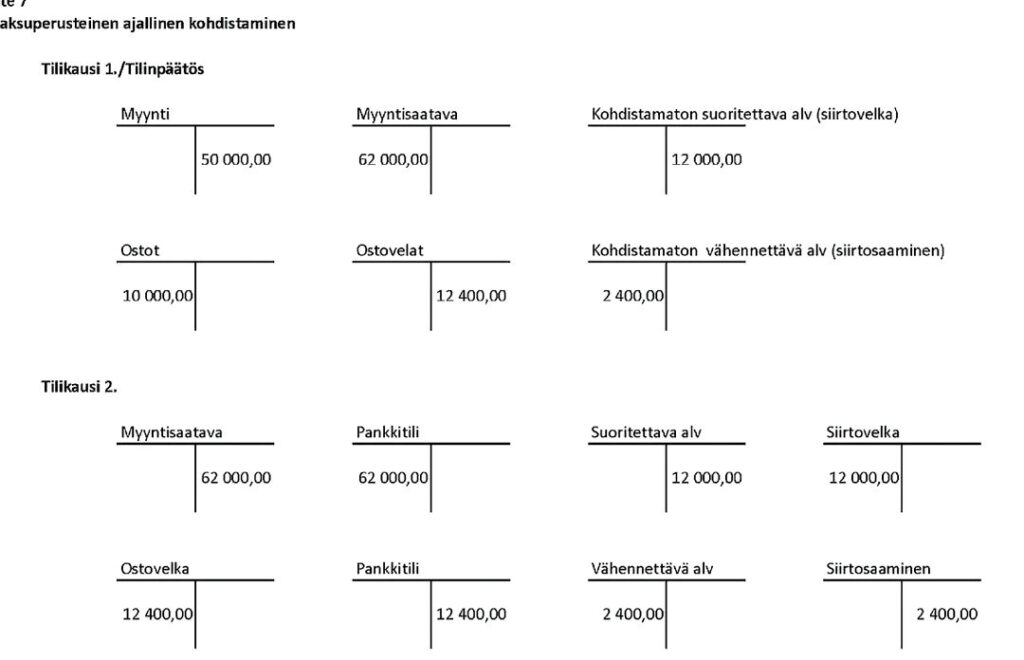
Kun puhumme ALV kirjanpidosta, monet meistä saattavat tuntea sen olevan monimutkainen aihe. Mutta mitä jos kertoisimme, että se voi olla myös yksinkertaista ja selkeää? Meillä on käytännön esimerkki, joka auttaa ymmärtämään ALV:n merkityksen kirjanpidossa.
Alv Kirjanpidossa Esimerkki
ALV-kirjanpidossa esimerkki auttaa meitä ymmärtämään käytännön sovelluksia. Katsotaan esimerkkiä, jossa yritys myy tuotteita ja palveluita.
Esimerkkitilanne:
- Olettaen, että meillä on yritys, joka myy tuotteita hintaan 1000 euroa ilman ALV:a.
- ALV-kanta on 24 %, joten ALV:n määrä on 240 euroa.
- Tuotteen myyntihinta ALV:n kanssa on 1240 euroa.
Kirjanpidossa tämä näkyy seuraavasti:
- Myyntitili: 1000 euroa
- ALV-velka: 240 euroa
- Yhteensä: 1240 euroa
Ostasimme myös tarvikkeita:
- Tarvikkeiden hinta on 500 euroa ilman ALV:a.
- ALV on tällöin 120 euroa, jolloin ostosten kokonaismäärä on 620 euroa.
Kirjanpidossa tämä näkyy seuraavasti:
- Ostosvelka: 500 euroa
- ALV-hyvitys: 120 euroa
- Yhteensä: 620 euroa
Näin kirjanpidon kokonaiskuva näyttää:
- Myyntitulo: 1000 euroa
- ALV-velka: 240 euroa
- Osto: 500 euroa
- ALV-hyvitys: 120 euroa
- Nettotulot: (Myyntitulo – Osto) on 500 euroa
- ALV-nettotulous: (ALV-velka – ALV-hyvitys) on 120 euroa
Esimerkin avulla voimme arvioida, miten ALV-kirjanpito toimii käytännössä. Tällä tavoin voidaan pitää kirjaa sekä myynnistä että ostoista. Jatkamme ALV-asioiden selvittämistä tarkemmin myöhemmissä osioissa.
Alv-järjestelmän Perusteet
ALV-järjestelmän ymmärtäminen on keskeistä kirjanpidolle ja liiketoiminnalle. Se vaikuttaa suoraan myyntiin ja ostoihin. ALV tarkoittaa arvonlisäveroa, jota yritykset perivät myynnistä ja maksavat ostoista.
Mikä On Alv?
ALV on kulutusvero, jota sovelletaan tavaroiden ja palveluiden myyntiin. Tämä vero kerätään kaikilta kuluttajilta tuotteiden tai palveluiden ostetuista hinnoista. Käytännössä ALV on:
- Kuluttajilta perittävä vero: Kuluttajat maksavat ALV:n osan ostohinnasta.
- Yritysten velvoite: Yritysten tulee ilmoittaa ja maksaa kerätty ALV verohallinnolle.
- Ero eri ALV-kantojen välillä: Suomessa ALV-kannat vaihtelevat tuotteesta riippuen, yleinen ALV on 24% ja alennettuja kantoja on 14% sekä 10%.
ALV:n ymmärtäminen auttaa meitä seuraamaan taloudellista toimintaa tarkasti ja varmistamaan vaatimusten täyttämisen.
Alv:n Toimintaperiaate
ALV:n toimintaperiaatteet perustuvat tuotteiden ja palveluiden myyntiin sekä ostamiseen. Periaatteet ovat seuraavat:
- Ostot ja myynnit: Kun yritys myy tuotteen, se perii ostajalta ALV:n. Samalla, kun yritys ostaa tuotteita, se maksaa niistä ALV:n.
- ALV-velka ja ALV-hyvitys: Myynneistä kerätty ALV on yrityksen ALV-velka, kun taas ostettujen tuotteiden ALV on hyvitys, joka voidaan vähentää myynnistä.
- Ilmoittaminen ja maksaminen: Yritykset ilmoittavat kerätyn ja maksetun ALV:n verohallinnolle tietyin aikarajoin, ja maksavat tarvittavat summat.
ALV:n toimintaperiaatteet tukevat tehokasta kirjanpitoa ja auttavat meitä ymmärtämään paremmin taloudellisia suhteita yrityksen sisällä.
Esimerkki Alv Kirjanpidosta
ALV-kirjanpidon esimerkit tarjoavat käytännön näkökulman siihen, miten ALV toimii yrityksessä. Tarkastellaan ensin tulojen kirjaamista ja sitten menojen kirjaamista.
Tulojen Kirjaaminen
Tulojen kirjaaminen on tärkeä vaihe ALV-kirjanpidossa. Oikeanlaiset merkinnät auttavat yritystä seuraamaan myyntituloja ja kerättyä ALV:a. Tulojen kirjaamisen prosessi koostuu seuraavista vaiheista:
Menojen Kirjaaminen
Menojen kirjaaminen on yhtä tärkeää kuin tulojen kirjaaminen. Se auttaa yritystä hallitsemaan ostojaan ja maksettuja ALV:a. Menojen kirjaamisen vaiheet sisältävät:
Tämä esimerkki auttaa meitä ymmärtämään ALV:n merkityksen kirjanpidossa ja sen vaikutusta yrityksen talouteen.
Alv:n Ilmoittaminen
ALV:n ilmoittaminen tapahtuu säännöllisesti, ja se on tärkeä osa yrityksen kirjanpitoa. Asianmukainen ilmoittaminen varmistaa, että yritys noudattaa lainsäädäntöä ja maksaa oikean määrän veroja. ALV-ilmoituksen täyttämiseen liittyy useita tärkeitä vaiheita.
Alv-ilmoituksen Täyttäminen
ALV-ilmoitus koostuu useista osista, jotka tulee täyttää tarkasti. Yleisesti ottaen ilmoituksessa on seuraavat elementit:
Alv-ilmoituksen voi täyttää sähköisesti Verohallinnon verkkopalvelussa, mikä helpottaa prosessia.
Erilaiset Alv-oikeudet
Erilaisia ALV-oikeuksia on olemassa, ja niiden tuntemus on olennaista jokaiselle yritykselle. Tärkeimmät ALV-oikeudet sisältävät:
Erilaisten ALV-oikeuksien hallinta varmistaa, että yritys osaa laskea veronsa oikein ja hyödyntää mahdolliset hyödyt.
Yhteenveto
ALV-kirjanpito on keskeinen osa liiketoimintaamme ja sen ymmärtäminen on välttämätöntä. Olemme nähneet käytännön esimerkin, joka havainnollistaa myynnin ja ostojen vaikutusta kirjanpitoon. ALV-velan ja -hyvityksen hallinta on tärkeää yrityksen talouden kannalta.
Hyvin hoidettu ALV-kirjanpito ei ainoastaan helpota verojen maksamista vaan myös parantaa liiketoimintamme taloudellista tilannetta. Jatkamme aiheeseen syventymistä ja tarjoamme lisää tietoa ALV:n käytännöistä ja ilmoittamisesta tulevissa kirjoituksissamme. Meidän on tärkeää pysyä ajan tasalla ja varmistaa, että ALV-käytännöt ovat kunnossa.